

プロパー融資とは?保証付き融資との違いやメリット・デメリット、審査を解説
|
事業資金の調達方法を検討するなかで、「プロパー融資とはどのような融資なのか」「保証付き融資と何が違うのか」と疑問に感じている方もいるのではないでしょうか。プロパー融資は、金融機関が信用保証協会の保証を付けずに、独自の判断で事業者に融資する方法です。保証付き融資とは審査の仕組みや融資条件などが異なり、利用するメリットがある一方、注意すべきデメリットもあります。本記事では、プロパー融資の仕組みや保証付き融資との違い、メリット・デメリットをわかりやすく解説します。さらに、審査で重視されるポイントや審査に通過するための対策も紹介するので、事業資金の調達を検討している方はぜひ参考にしてください。 |
プロパー融資とは
プロパー融資とは、信用保証協会の保証を付けず、金融機関が独自の判断で事業者に融資する方法です。事業者向けの融資には、主にプロパー融資と保証付き融資の2種類があります。保証付き融資は、信用保証協会が保証人となることで、金融機関から融資を受けやすくする仕組みです。それぞれ審査の仕組みや融資条件などが異なるため、特徴を理解して資金調達の方法を検討することが大切です。詳しくはこちらのコラムもご覧ください。
プロパー融資の仕組み
プロパー融資は、金融機関が信用保証協会の保証を付けずに、融資先の事業者に直接融資する仕組みです。融資した資金が返済されなくなった場合、金融機関が貸し倒れのリスクを負うため、融資先の返済能力や信用力をより慎重に判断する必要があります。審査では、売上高や利益、自己資本比率などの財務状況に加え、事業の将来性や経営者の資質、資金使途、返済計画なども確認されます。信用保証協会の保証がない分、金融機関は独自の審査基準に基づいて融資の可否を判断します。また、融資金額や金利、返済期間などの条件も、金融機関が事業者の信用力や財務状況などを踏まえて決定します。そのため、十分な実績や信用力がある事業者は、有利な条件で融資を受けられる可能性があります。
信用保証協会の保証付き融資とは
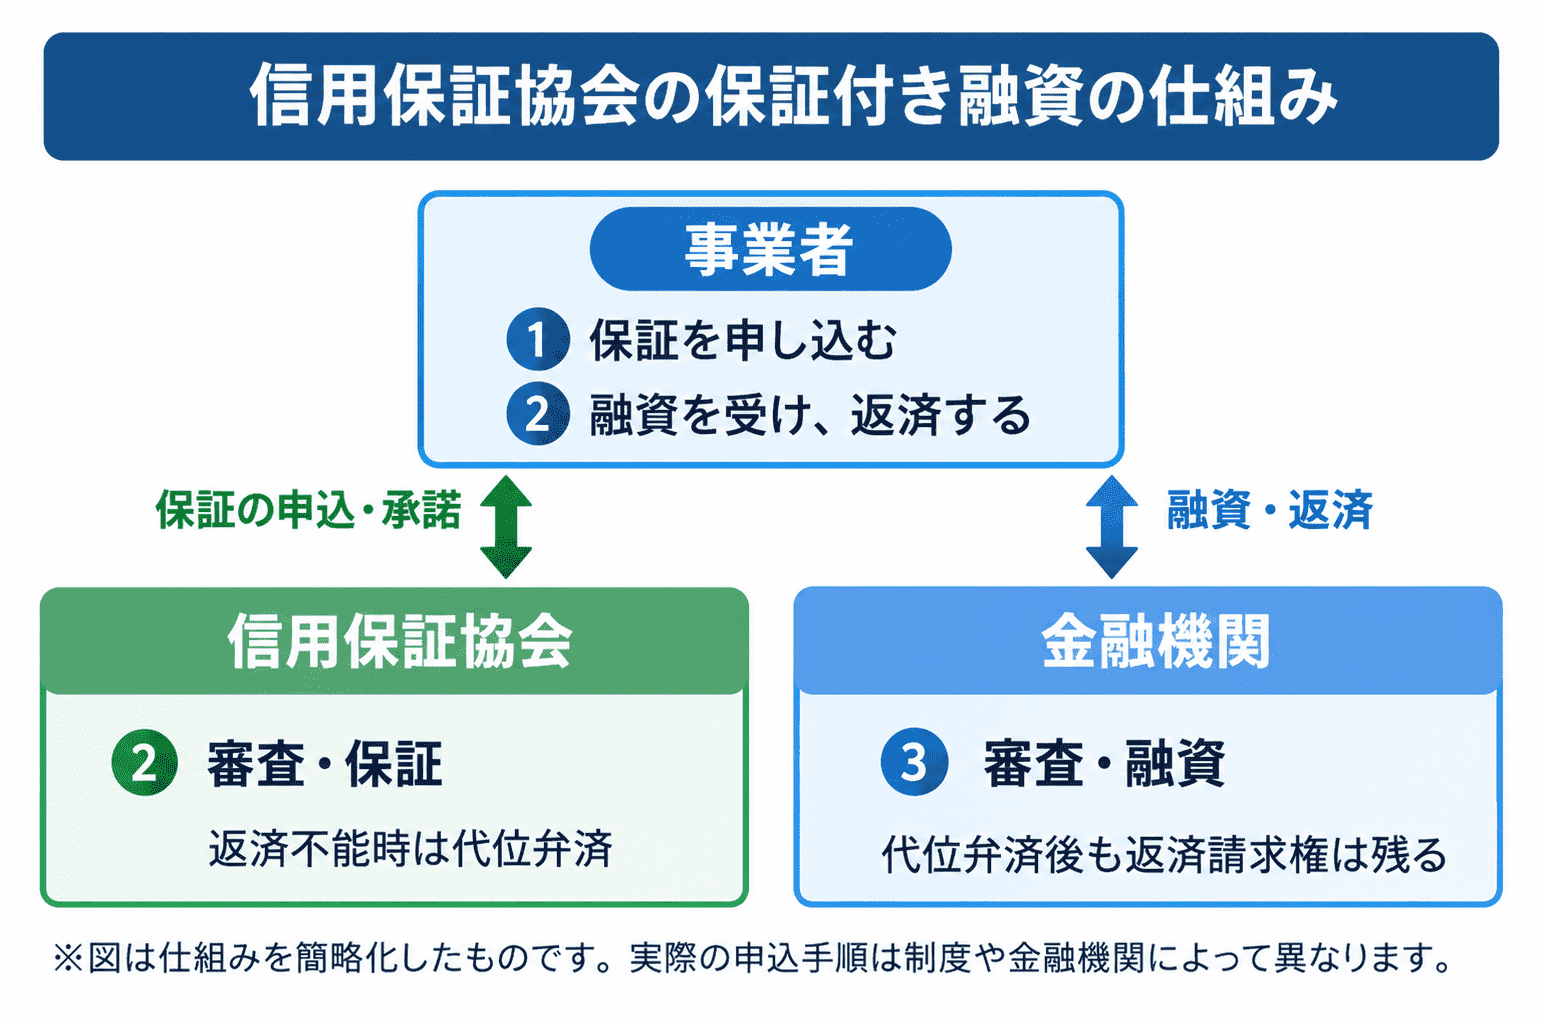
信用保証協会の保証付き融資は、事業者が金融機関から融資を受ける際に、信用保証協会が公的な保証人となる仕組みです。事業者が返済できなくなった場合、信用保証協会が金融機関に対して、事業者に代わって借入金を返済する「代位弁済」を行います。これにより、金融機関の貸し倒れリスクが軽減され、事業者は融資を受けやすくなります。
信用保証協会は、中小企業や小規模事業者の資金調達を支援する公的機関です。保証付き融資では、事業者が信用保証協会に保証を申し込み、審査を経て保証を受けたうえで、金融機関から融資を受けます。利用にあたっては、事業者が信用保証料を支払う必要があります。プロパー融資と異なり、金融機関だけでなく信用保証協会も審査に関与する点が特徴です。
信用保証協会の保証付き融資の仕組み
プロパー融資と保証付き融資の違い
プロパー融資と保証付き融資は、保証料の有無や融資限度額などに違いがあります。それぞれの特徴を以下の表にまとめました。
| 項目 | プロパー融資 | 保証付き融資 |
| 保証料 | 不要 | 必要 |
| 金利 | 信用力などに応じて決定 | 信用力、制度などに応じて決定 |
| 融資限度額 | 一律の上限は基本的にない | 制度ごとに上限がある |
| 審査を行う機関 | 金融機関 | 金融機関・信用保証協会や保証会社 |
| 審査期間 | 比較的短い傾向 | 比較的長い傾向 |
プロパー融資は信用保証協会を利用しないため、保証料がかからず、大きな金額の融資を受けられる可能性があります。一方、金融機関が貸し倒れリスクを負うため、審査では返済能力や信用力が厳しく確認されます。保証付き融資は保証料が必要ですが、信用保証協会の保証によって金融機関のリスクが軽減されるため、プロパー融資の利用が難しい事業者でも資金調達できる可能性があります。
出典:中小機構 J-Net21「ビジネスQ&A」
プロパー融資のメリット
プロパー融資には、保証付き融資にはないメリットがあります。主なメリットは以下のとおりです。
・保証料がかからない
・金利が低めに設定される場合がある
・一律の融資限度額がない
以下、それぞれのメリットについて解説していきます。
保証料がかからない
プロパー融資のメリットの一つとして、信用保証協会に支払う保証料がかからないことがあります。保証付き融資では、融資を受ける際に信用保証協会へ保証料を支払う必要があり、借入金額や返済期間、保証料率などによって負担額が変わります。一方、プロパー融資は信用保証協会の保証を利用しないため、保証料の負担を抑えられます。保証料が不要になることで、融資にかかる諸費用を抑え、事業運営や設備投資などに資金を回しやすくなります。
金利が低めに設定される場合がある
プロパー融資は、事業者の信用力や財務状況などによって、金利が低めに設定される場合があります。特に、業績が安定しており、十分な返済能力があると金融機関に判断された場合は、有利な金利条件で融資を受けられる可能性があります。また、融資にかかる費用を比較する際は、金利だけでなく保証料も含めて考えることが重要です。保証付き融資では金利に加えて信用保証料が発生するため、金利が低くても、保証料を含めた総負担額がプロパー融資を上回る場合があります。両者を比較する際は、借入金額や返済期間などの条件をそろえ、利息と保証料を合わせた総コストを確認しましょう。
一律の融資限度額がない
プロパー融資には、信用保証協会の保証付き融資のような一律の融資限度額が設けられていない点がメリットです。保証付き融資では、信用保証協会の保証制度ごとに保証限度額が定められており、借入額がその枠内に制限されます。一方、プロパー融資は金融機関が独自に融資の可否や融資額を判断するため、企業の業績や財務状況、返済能力などが評価されれば、まとまった金額を借りられる可能性があります。設備投資や事業拡大など、多額の資金が必要な場面でも活用しやすいでしょう。
プロパー融資のデメリット
プロパー融資のデメリットとして以下があげられます。
・審査が厳しく、融資を受けるハードルが高い
・創業期や小規模な事業者は利用しにくい
・担保や経営者保証を求められる場合がある
・返済期間が短めに設定されやすい
以下、それぞれのデメリットについて解説していきます。
審査のハードルが高い
プロパー融資は、信用保証協会の保証を受けずに金融機関が直接融資を行うため、貸し倒れが発生した場合のリスクを金融機関が負います。そのため、保証付き融資と比べて審査のハードルが高くなる傾向があります。審査では、企業の売上や利益、自己資本比率などの財務状況に加え、事業の将来性や返済能力、これまでの取引実績などが総合的に評価されます。十分な収益を確保できていない場合や、財務状況が不安定な場合は、融資を受けられなかったり、希望する金額を借りられなかったりする可能性があります。プロパー融資を利用するには、日頃から財務状況を改善し、金融機関との信頼関係を築いておくことが重要です。
創業期や小規模な事業者は利用しにくい
プロパー融資は、創業期や小規模な事業者にとって利用のハードルが高い傾向があります。金融機関は融資の可否を判断する際、企業の業績や財務状況、返済能力などを総合的に評価します。しかし、創業して間もない企業は業歴が浅く、売上や利益の推移を十分に確認できないため、事業の安定性や将来性を判断するための情報が不足しがちです。また、決算の実績が少ない場合は、継続的な返済能力を示すことが難しく、融資に慎重な判断をされる可能性があります。小規模な事業者も、財務基盤や資金繰りの状況によっては審査で不利になることがあるため、創業期や小規模な事業者は、信用保証協会の保証付き融資なども含めて資金調達方法を検討するとよいでしょう。
担保や経営者保証を求められる場合がある
プロパー融資では、金融機関の判断によって、不動産などの担保や経営者保証を求められる場合があります。信用保証協会の保証がないため、金融機関は貸し倒れのリスクを直接負います。そのため、企業の財務状況や返済能力、融資額などを踏まえ、リスクを軽減する目的で担保や経営者保証を条件とすることがあります。担保を設定する場合は、不動産などの資産を提供する必要があり、返済が困難になると担保を失う可能性があります。また、経営者保証を付けると、会社が返済できなくなった際に経営者個人が返済責任を負うことがあります。ただし、担保や経営者保証が必ず求められるわけではありません。企業の信用力や金融機関との取引実績などによって条件は異なるため、融資を申し込む際には、必要な条件やリスクを事前に確認することが重要です。
返済期間が短めに設定されやすい
プロパー融資は、金融機関が貸し倒れのリスクを直接負うため、返済期間が短めに設定される場合があります。返済期間が短いと、同じ金額を借り入れた場合でも毎月の返済額が大きくなり、事業の資金繰りを圧迫する可能性があります。特に、売上の変動が大きい企業や、設備投資などで多額の資金を必要とする企業は、返済負担が経営に影響することも考えられます。そのため、プロパー融資を利用する際は、毎月の返済額を確認し、無理なく返済を続けられる資金計画を立てることが重要です。
プロパー融資の審査で見られるポイント
金融機関が融資の審査をする際に見られるポイントを紹介します。
・決算書内容
・資金使途、融資の妥当性
・返済計画、今後の事業の見通し
・業歴と金融機関との取引実績
それぞれの項目について、細かく説明します。
決算書の内容(損益計算書、貸借対照表)
プロパー融資の審査では、決算書に記載された損益計算書や貸借対照表の内容が重要な判断材料となります。損益計算書では、売上高や利益の推移を確認し、安定して収益を確保できているか、今後も返済に必要な資金を生み出せるかなどが評価されます。一方、貸借対照表では、自己資本の額や自己資本比率、借入金の残高などから、財務の健全性や借入金への依存度を確認します。利益が継続して出ている企業や、十分な自己資本を確保している企業は、返済能力が高いと判断されやすくなります。反対に、赤字が続いている場合や借入金が過大な場合は、審査で慎重に判断される可能性があります。日頃から財務状況を把握し、健全な経営を維持することが重要です。
資金使途と融資希望額の妥当性
プロパー融資の審査では、資金使途と融資希望額の妥当性も確認されます。金融機関は、借り入れた資金を何に使うのか、希望額が事業規模や実際に必要な金額に見合っているかを判断します。例えば、設備投資であれば見積書などから必要額を確認し、運転資金であれば売上や仕入れ、支払い予定などを踏まえて適切な金額かを評価します。資金使途や必要額を具体的に説明できるよう、事業計画書や資金繰り表などを準備しておくことが重要です。
返済計画と事業の見通し
プロパー融資の審査では、事業の見通しを踏まえ、無理のない返済計画が立てられているかも確認されます。金融機関は、今後の売上や利益の予測、必要経費、資金繰りなどから、継続的に返済できるかを判断します。そのため、売上の増加を過度に見込まず、現実的な事業計画を立てることが重要です。また、収益が想定を下回った場合も考慮し、返済に必要な資金を確保できる計画にしておくとよいでしょう。事業計画や資金繰りを定期的に見直し、根拠のある返済計画を示すことが審査において大切です。
業歴と金融機関との取引実績
プロパー融資の審査では、企業の業歴や金融機関との取引実績も判断材料となります。業歴が長い企業は、事業を継続してきた実績があり、経営の安定性を評価されやすい傾向があります。また、金融機関との取引実績については、これまでの借入金の返済状況や預金取引の状況などが確認されます。融資の返済を滞りなく続けてきた実績があれば、信用力の評価につながる可能性があります。日頃から金融機関と継続的に取引し、経営状況を適切に共有しておくことも大切です。
プロパー融資を受けるための準備
プロパー融資を受けるために、日ごろから取り組んでおきたい準備があります。
・保証付き融資での返済実績
・入出金の集約
・決算書や事業計画書などの書類の準備
各項目について具体的に説明していきます。
保証付き融資で返済実績を積む
プロパー融資を目指す場合は、まず信用保証協会の保証付き融資を利用し、返済実績を積むことが有効な方法の一つです。創業期や金融機関との取引実績が少ない企業は、プロパー融資の審査で十分な信用力を示すことが難しい場合があります。保証付き融資を利用し、毎月の返済を滞りなく続けることで、返済能力や経営姿勢を示す実績につながります。また、継続的な取引を通じて金融機関との信頼関係を築くことも期待できます。
取引する金融機関を絞り入出金を集約する
プロパー融資を目指す場合は、取引する金融機関をある程度絞り、売上の入金や経費の支払いなどを集約することも有効です。特定の金融機関を継続的に利用することで、預金残高や入出金の状況を把握してもらいやすくなり、事業の実態や資金繰りへの理解を深めてもらうことにつながります。ただし、業歴が浅い企業や決算の実績が少ない企業は、経営状況や返済能力を判断するための情報が不足し、プロパー融資を受けにくい場合があります。そのため、日頃から金融機関との取引を継続し、経営状況や事業計画を共有しながら、信頼関係を築いていくことが大切です。
決算書や事業計画書などの書類を整える
プロパー融資を受けるためには、申込時に必要となる書類を事前に整えておくことが重要です。主な書類には、直近数期分の決算書や確定申告書、事業計画書、資金繰り表などがあります。決算書は企業の収益性や財務状況を示す資料であり、事業計画書は今後の売上や利益の見通し、資金の使い道などを説明するために用いられます。また、資金繰り表を用意しておくと、将来の入出金や返済に充てる資金を確保できるかを具体的に示せます。必要書類は金融機関や企業の状況によって異なるため、事前に担当者へ確認し、正確な情報を整理しておきましょう。
プロパー融資や保証付き融資が難しい場合の資金調達
プロパー融資や保証付き融資を受けるのが難しい場合は、融資以外の資金調達方法も検討しましょう。例えば、企業や投資家から出資を受ける方法や、売掛金を売却するファクタリング、不動産を担保に借り入れる方法などがあります。それぞれ特徴や条件が異なるため、事業の状況に合った方法を選ぶことが大切です。詳しくは、事業資金の調達方法を解説したこちらのコラムもご覧ください。
日本政策金融公庫の融資
プロパー融資や保証付き融資を受けるのが難しい場合は、日本政策金融公庫の融資制度を検討する方法があります。日本政策金融公庫では、創業期の事業者向けに「新規開業・スタートアップ支援資金」を設けており、新たに事業を始める方や事業開始後おおむね7年以内の方などを対象に、設備資金や運転資金を融資しています。また、小規模事業者などを対象とした融資制度もあり、事業の状況に応じて利用を検討できます。民間金融機関での借り入れが難しい場合も、対象要件や融資条件を確認し、自社に適した制度がないか相談してみましょう。
ノンバンクの事業者向けローン
プロパー融資や保証付き融資を受けるのが難しい場合は、ノンバンクの事業者向けローンも選択肢の一つです。ノンバンクとは、銀行以外の金融機関を指し、ビジネスローンなどを通じて事業資金を提供しています。銀行融資と比べて審査や融資までの手続きがスピーディーに進む場合があり、急な資金需要にも対応しやすい点が特徴です。一方で、金利が銀行融資より高めに設定される傾向があるため、借入額や返済期間、総返済額を事前に確認することが重要です。利用を検討する際は、資金が必要な時期や返済能力を踏まえ、ご自身に適した商品を選びましょう。
不動産を担保にした融資
プロパー融資や保証付き融資を受けるのが難しい場合は、不動産を担保にした融資も資金調達の選択肢となります。不動産担保ローンは、所有する土地や建物などを担保に資金を借り入れる方法です。審査では不動産の担保価値も評価されるため、事業の業績や財務状況だけでは十分な融資を受けにくい場合でも、まとまった資金を調達できる可能性があります。また、事業資金や運転資金、設備投資など、さまざまな用途に利用できる商品もあります。ただし、融資条件は金融機関や不動産の評価額などによって異なり、返済が困難になると担保不動産を失うリスクがあるため、無理のない返済計画が欠かせません。アサックスでは、法人・個人事業者向けの不動産担保ローンを取り扱っています。不動産を活用した資金調達については、こちらの関連コラムもご覧ください。
プロパー融資に関するよくある質問
プロパー融資の返済が苦しくなった場合はどうすればよいですか?
プロパー融資の返済が苦しくなった場合は、返済が滞る前に金融機関へ相談することが重要です。資金繰りの状況や今後の事業計画を説明し、返済期間の延長や毎月の返済額の減額など、返済条件の変更(リスケジュール)を検討しましょう。早めに相談し、無理なく返済を続けられる方法を探すことが大切です。
プロパー融資を断られた場合、保証付き融資は申し込めますか?
プロパー融資を断られた場合でも、信用保証協会の保証付き融資を申し込める場合があります。保証付き融資は、信用保証協会が保証人となることで、金融機関の貸し倒れリスクを軽減する仕組みです。金融機関に相談し、自社に適した資金調達方法を検討しましょう。
経営者保証なしでプロパー融資を受けることはできますか?
「経営者保証に関するガイドライン」の要件を満たせば、経営者保証なしでプロパー融資を受けられる場合があります。主な要件は、法人と経営者の資産・経理が明確に分離されていること、財務基盤が強化されていること、金融機関に対して財務情報を適時適切に開示していることです。ただし、経営者保証なしで融資を受けられるかは金融機関の判断によります。金融機関が経営者保証を融資の条件とする場合は、その必要性や改善すべき点について説明することが求められています。
出典:金融庁「経営者保証徴求時における金融機関の説明プロセスやモニタリング等に係る事例集」
まとめ
プロパー融資とは、信用保証協会の保証を付けず、金融機関が独自の判断で事業者に融資する方法です。保証料がかからず、融資限度額の制約が少ない一方、金融機関が貸し倒れのリスクを直接負うため、審査は比較的厳しい傾向があります。利用するには、決算書や事業計画書などを整え、返済能力や資金使途の妥当性を具体的に示すことが重要です。
プロパー融資や保証付き融資の利用が難しい場合は、日本政策金融公庫の融資やノンバンクの事業者向けローン、不動産担保ローンなども選択肢となります。それぞれ金利や融資条件、リスクが異なるため、自社の財務状況や資金需要、返済計画を踏まえ、適切な資金調達方法を検討しましょう。