

相続時精算課税制度のデメリットとは?2024年改正後の注意点を解説
|
相続時精算課税制度は、生前に財産を贈与するときに利用できる制度です。一定の条件を満たせば贈与税の負担を抑えられますが、利用する前に知っておきたいデメリットもあります。たとえば、一度選択すると同じ贈与者からの贈与について暦年課税に戻せないことや、贈与した財産が相続税の計算に関係することなどです。また、2024年1月の税制改正により、年間110万円の基礎控除が新設され、制度の仕組みも変わりました。 本記事では、相続時精算課税制度の主なデメリットや、2024年の改正後に注意したいポイントをわかりやすく解説します。制度を利用すべきか迷っている方は、ぜひ参考にしてください。 |
相続時精算課税制度とは?仕組みをわかりやすく解説
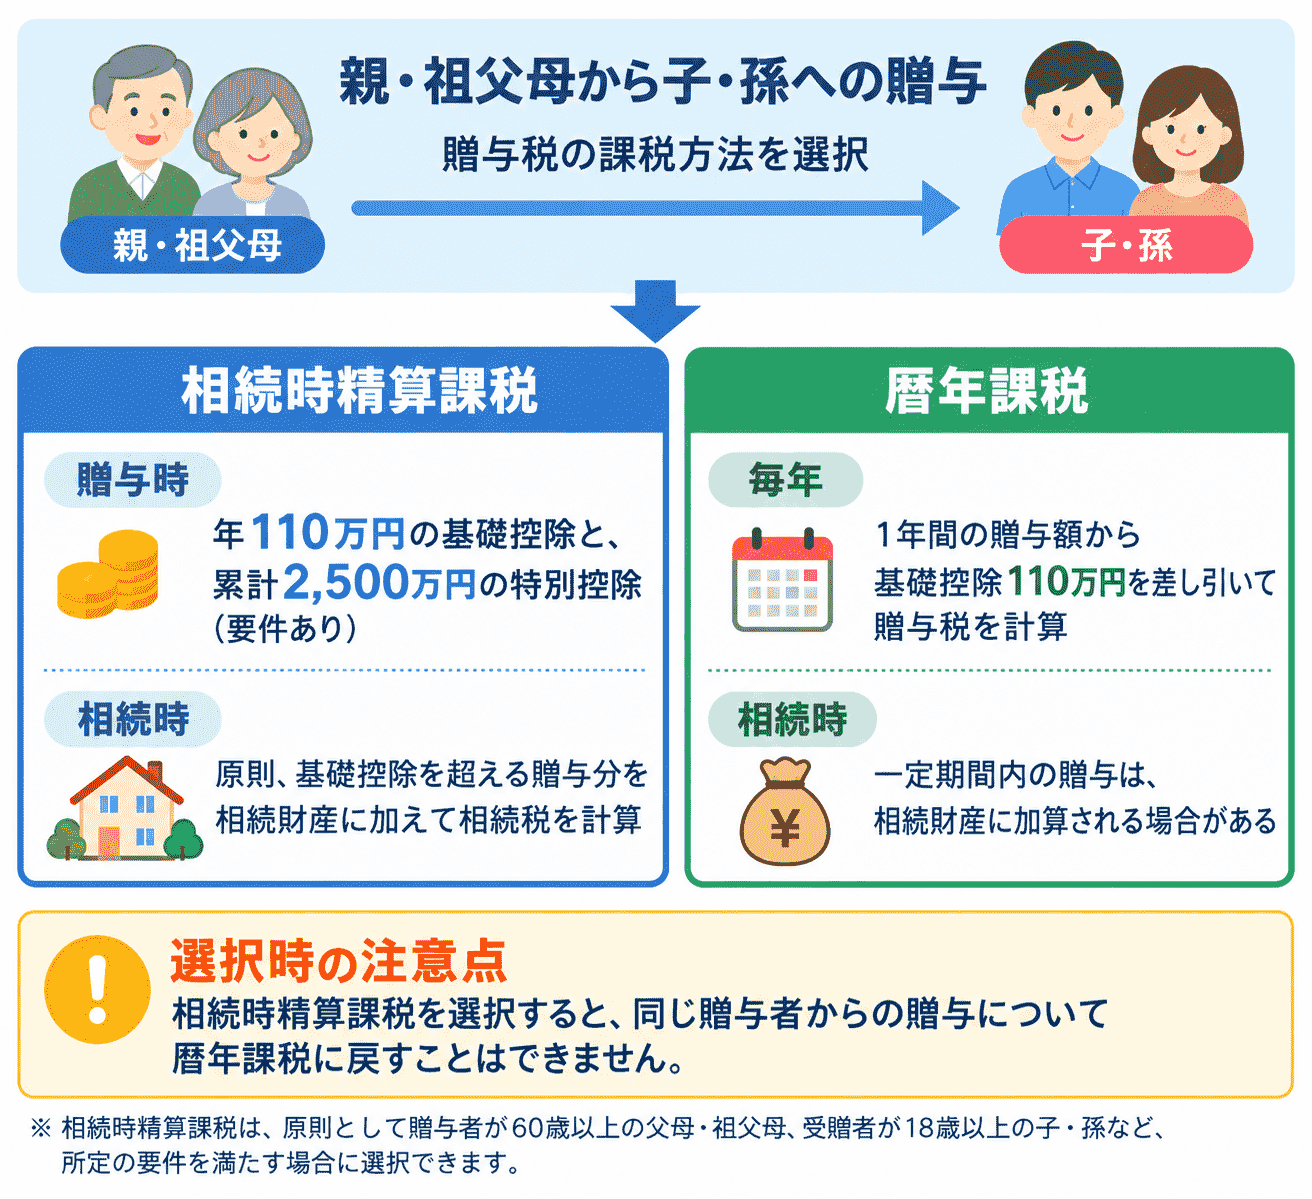
相続時精算課税制度とは、生前に親や祖父母から子や孫へ財産を贈与するときに、一定の条件のもとで選択できる制度です。原則として60歳以上の父母や祖父母から、18歳以上の子や孫への贈与が対象となります。累計2,500万までの特別控除があり、さらに2024年からは年間110万の基礎控除も設けられました。ただし、贈与者がなくなったときは、原則として贈与財産の価格を相続財産に加えて計算します。
また、贈与税の課税方法には、相続時精算課税と暦年課税の2種類があり、原則として贈与者ごとに選択します。一度、相続時精算課税を選ぶと、その贈与者からの贈与について暦年課税に戻すことはできません。
【課税方法の選択】
・相続時精算課税:贈与時の税負担を抑え、相続時に精算する
・暦年課税:1月1日から12月31日までの贈与額をもとに、毎年の贈与税を計算する
制度を利用できる人
相続時精算課税制度を利用するには、贈与する人と財産を受け取る人の両方が一定の要件を満たす必要があります。贈与者は、贈与をした年の1月1日時点で60歳以上の父母や祖父母などです。受贈者は、贈与を受けた年の1月1日時点で18歳以上であり、贈与者の子や孫などのうち、原則として将来相続人になる人、または孫に該当する必要があります。なお、一定の事業承継に関する特例など、別の要件が設けられている場合もあります。詳しくは、国税庁タックスアンサー No.4103をご確認ください。
出典:国税庁 「タックスアンサーNo.4103 相続時精算課税の選択」
2,500万円の特別控除と贈与税の計算方法
相続時精算課税制度では、贈与税の計算時に、累計2,500万円までの特別控除を利用できます。この控除は贈与者ごとに設けられており、過去に使った金額を差し引いた残りが、その後の控除限度額となります。ただし、特別控除を受けるには、贈与税の申告期限内に申告する必要があります。
例えば、1年間に3,000万円の贈与を受けた場合、贈与税は次のように計算します。
【贈与税の計算例】
贈与額:3,000万円
① 贈与額から基礎控除を差し引く
3,000万円 − 110万円 = 2,890万円
② 残額から特別控除を差し引く
2,890万円 − 2,500万円 = 390万円
③ 課税対象額に税率20%を掛ける
390万円 × 20% = 贈与税78万円
※特別控除は、過去に利用した金額を含めて累計2,500万円までです。また、特別控除を利用するには、贈与税の申告が必要です。
2024年1月の改正で新設された年110万円の基礎控除
2024年1月1日以降の贈与では、相続時精算課税制度に年間110万円の基礎控除が新設されました。これにより、1年間に同じ贈与者から受け取った財産の合計額が110万円以下であれば、原則として贈与税はかからず、その年の贈与税の申告も不要です。110万円を超えた場合は、超えた部分から特別控除を差し引き、残額に20%の税率を掛けて贈与税を計算します。
また、贈与者が亡くなったときに相続税を計算する際も、2024年以降の贈与については、贈与時の価額から年間110万円の基礎控除を差し引いた残額を相続財産に加算します。つまり、基礎控除に当たる部分は、原則として相続税の計算にも含まれません。ただし、2023年12月31日以前の贈与には、この基礎控除は適用されないため注意しましょう。
出典:国税庁 「相続時精算課税制度のあらまし」
相続時精算課税制度と暦年課税の違い
| 相続時精算課税制度 | 暦年課税 | |
| 非課税枠 | 年110万円の基礎控除+累計2,500万円の特別控除 | 年110万円の基礎控除 |
| 相続時の加算 | 原則、基礎控除を差し引いた贈与額を加算 | 相続開始前の一定期間内の贈与を加算。2024年以降の贈与は最長7年(経過措置あり) |
| 選択後の変更 | 同じ贈与者について暦年課税に戻せない | 相続時精算課税を選択しない限り、毎年適用 |
相続時精算課税はまとまった財産を贈与する場合に活用できる一方、選択後に変更できない点に注意が必要です。暦年課税は毎年110万円の基礎控除を利用でき、贈与する金額や相続までの期間などを踏まえて選ぶことが大切です。
出典:国税庁 「タックスアンサー No.4161 贈与財産の加算と税額控除(暦年課税)」
相続時精算課税制度のデメリット
相続時精算課税制度には、贈与税の負担を抑えられる場合がある一方で、利用前に知っておきたいデメリットもあります。主なデメリットは、次の8つです。
・一度選択すると暦年課税に戻せない
・贈与した財産は相続時に相続財産へ加算される
・贈与後に価値が下がっても贈与時の価格で計算される
・小規模宅地等の特例が使えない
・不動産の贈与は登録免許税・不動産取得税の負担が大きい
・贈与税の申告・届出に手間がかかる
・相続税の物納に充てられない
・ほかの相続人とのトラブルにつながることがある
以下、それぞれのデメリットについて解説していきます。
一度選択すると暦年課税に戻せない
相続時精算課税制度のデメリットは、一度選択すると、同じ贈与者からの贈与について暦年課税に戻せないことです。例えば、父からの贈与について相続時精算課税制度を選択した場合、翌年以降に暦年課税へ変更することはできません。
暦年課税では、年間110万円の基礎控除を利用しながら、毎年少しずつ財産を贈与する方法もあります。どちらの制度が適しているかは、贈与する財産の金額や種類、将来の相続税への影響などによって異なります。そのため、相続時精算課税制度を選択する前に、それぞれの制度の特徴を理解し、慎重に判断することが大切です。
贈与した財産は相続時に相続財産へ加算される
相続時精算課税制度では、贈与した財産は、原則として贈与者が亡くなったときに相続税の計算に加算されます。そのため、生前に財産を贈与しても、必ずしも相続税の節税につながるとは限りません。
例えば、親から子へ現金を贈与した場合、贈与時に贈与税がかからなくても、相続時には一定のルールに基づいて贈与した財産を相続税の計算に含めます。ただし、年間110万円の基礎控除以下の贈与については、原則として相続財産への加算対象になりません。
このように、相続時精算課税制度は贈与税の負担を抑えられる場合がある一方、相続税まで含めると節税効果が得られないこともあります。利用する際は、贈与税だけでなく相続税への影響も考慮することが大切です。
贈与後に価値が下がっても贈与時の価値で計算される
相続時精算課税制度では、贈与した財産は原則として贈与時の価額で相続税の計算に加算されます。そのため、贈与後に財産の価値が下がっても、値下がり後の価額で計算できるわけではありません。
例えば、贈与時に3,000万円だった不動産が、相続時には2,000万円に値下がりしていても、原則として3,000万円を基に相続税を計算します。実際の価値より高い金額が加算されることで、相続税の負担が重くなるおそれがあります。将来、価値が下がる可能性のある財産を贈与する場合は、こうしたリスクも考慮して制度を利用することが大切です。
小規模宅地等の特例が使えない
小規模宅地等の特例とは、一定の要件を満たす土地について、相続税の計算に含める価額を最大80%減額できる制度です。しかし、相続時精算課税制度を利用して贈与された土地には、原則としてこの特例を適用できません。
そのため、親が住んでいる自宅の土地など、将来、小規模宅地等の特例を利用できる可能性がある場合は注意が必要です。生前に贈与するよりも、相続で引き継ぐほうが相続税の負担を抑えられるケースもあります。贈与を検討する際は、特例の適用条件を確認し、相続税への影響も踏まえて判断しましょう。
出典:国税庁 「相続した事業の用や居住の用の宅地等の価額の特例(小規模宅地等の特例)」
不動産の贈与は登録免許税・不動産取得税の負担が大きい
不動産を贈与で取得すると、相続で取得する場合に比べて、税金や登記にかかる費用の負担が大きくなることがあります。贈与では、不動産取得税がかかるほか、名義変更の登記に必要な登録免許税も、相続の場合より高い税率が適用されます。また、司法書士に登記手続きを依頼する場合は、別途報酬も必要です。
例えば、登録免許税の税率は、贈与による名義変更では原則2%、相続では原則0.4%です。さらに、相続では原則として不動産取得税がかかりませんが、贈与では課税されます。こうした費用も含めて比較し、贈与と相続のどちらが適しているか検討することが大切です。
贈与税の申告・届出の手間がかかる
相続時精算課税制度を利用するには、初めて適用を受ける際に「相続時精算課税選択届出書」や必要書類を提出する必要があります。また、贈与額などによっては贈与税の申告も必要です。原則として、提出期限は贈与を受けた翌年の3月15日までです。期限内に届出書を提出しないと制度が適用されず、贈与税の申告が必要な場合に申告しなければ、加算税などが生じるおそれもあります。必要な手続きや期限を事前に確認しておきましょう。
相続税の物納に充てられない
物納とは、相続税を現金で納めることが難しい場合に、一定の要件のもとで不動産や株式などの財産で納める方法です。相続時精算課税制度で贈与を受けた財産は、相続税の納付時に物納に充てることができません。
出典:国税庁 「タックスアンサーNo.4214 相続税の物納」
他の相続人とのトラブルにつながることがある
相続時精算課税制度を利用して特定の子に多額の財産を贈与すると、ほかの相続人が不公平に感じ、トラブルにつながるおそれがあります。また、生前に贈与した財産が、ほかの相続人の遺留分を侵害している場合、遺留分をめぐる争いが生じる可能性もあります。遺留分とは、一定の相続人に法律上保障された最低限の遺産の取り分です。こうしたトラブルを防ぐためにも、贈与する前にほかの相続人への影響を考え、必要に応じて専門家に相談することが大切です。
相続時精算課税制度のメリット
相続時精算課税制度には、贈与税の負担を抑えながら、生前に財産を引き継げるメリットがあります。年間110万円の基礎控除に加え、累計2,500万円までの特別控除を利用できるため、一定の範囲内で贈与税を抑えられます。
また、将来値上がりが見込まれる不動産や株式などを早めに贈与することで、相続税の計算に加算される価額を贈与時点の価額にできる場合があります。贈与後に財産の価値が上がっても、原則として贈与時の価額を基に相続税を計算するため、値上がり分に対する相続税の負担を抑えられる可能性があります。さらに、まとまった財産を早めに子や孫へ引き継ぐことで、事業の承継や住宅取得など、受け取る側の資金需要に対応しやすくなります。
相続時精算課税制度が向いている人、向いていない人
相続時精算課税制度には贈与税の負担を抑えられるなどのメリットがある一方、相続時に税負担が生じるなどのデメリットもあります。制度を有効に活用するため、メリットデメリットをふまえ、自分に合った制度を確認しましょう。
相続時精算課税制度が向いている人
相続時精算課税制度は、次のような人に向いています。
相続税がかからない見込みの人: 相続財産が基礎控除額以下であれば、相続税がかからず、生前贈与を活用しやすい場合があります。
住宅購入資金などをまとめて渡したい人: 子や孫が住宅購入や事業のためにまとまった資金を必要としている場合、生前に財産を引き継ぐ方法として活用できます。
将来値上がりが見込まれる財産を持つ人: 不動産や株式など、将来の値上がりが予想される財産を早めに贈与することで、相続税の負担を抑えられる可能性があります。
早めに財産を引き継ぎたい人: 自分が元気なうちに財産を渡し、受け取る側が必要な時期に活用できるようにしたい人にも適しています。
相続時精算課税制度が向いていない人
相続時精算課税制度は、次のような人には向いていない場合があります。
相続税がかかる見込みの人: 贈与した財産は原則として相続税の計算に加算されるため、制度を利用しても節税につながらない場合があります。
同居の子に自宅を引き継ぎたい人: 生前に自宅の土地を贈与すると、小規模宅地等の特例を利用できなくなり、相続で引き継ぐ場合より税負担が増える可能性があります。
毎年少しずつ贈与したい人: 同じ贈与者について暦年課税に戻せないため、将来の贈与方法を柔軟に選びたい人には不向きです。
贈与後の財産価値の下落が心配な人: 贈与時の価額を基に相続税を計算するため、将来値下がりすると不利になるおそれがあります。
相続時精算課税制度を使う前に検討したいほかの方法
生前贈与を検討する際は、相続時精算課税制度だけでなく、ほかの方法も比較することが大切です。財産を渡す目的や金額、将来の相続税への影響によっては、別の方法が適している場合もあります。
暦年贈与や住宅取得等資金の非課税特例を利用する
暦年贈与は、1年間に受けた贈与額の合計から基礎控除110万円を差し引いて贈与税を計算する方法です。毎年少しずつ財産を渡したい場合に適しています。
また、住宅取得等資金の非課税特例を利用すると、父母や祖父母から住宅の新築・購入・増改築などに使う資金の贈与を受けた際、一定の要件を満たせば、省エネ等住宅の場合は1,000万円まで、それ以外の住宅の場合は500万円まで贈与税が非課税になります。詳しくは、国税庁のタックスアンサー No.4508「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」をご確認ください。
親から資金を借りる
親から資金を借りる方法も、生前贈与以外の選択肢です。親子間で金銭消費貸借契約を結び、返済期間や方法を明確にしたうえで、契約どおりに返済します。ただし、返済能力や返済実績から実際の貸し借りと認められなければ、贈与とみなされるおそれがあります。「ある時払い」などを避け、返済記録も残しましょう。
親名義の不動産を担保に提供してもらい資金を借りる
親名義の不動産を担保にして資金を借りる方法もあります。不動産担保ローンでは、親が所有する自宅や土地などを担保として提供してもらい、子どもが資金を借り入れることが可能な場合があります。不動産の名義を子どもに変更する必要がないため、親は所有権を維持したまま、子どもの資金調達を支援できます。
ただし、親の同意だけでなく、不動産の所有者である親も契約に参加する必要があります。また、返済が滞ると担保不動産を失うおそれがあるため、返済計画を十分に検討することが重要です。詳しくは、親名義の不動産を担保にする方法に関するコラムをご覧ください。アサックスの「個人向け」不動産担保ローンでは、ご家族が所有する不動産を担保にした借り入れにも対応しています。
相続時精算課税制度の手続きと必要書類
相続時精算課税制度を利用するには、届出書の提出と必要書類の準備が必要です。手続きは次のステップで進めます。
ステップ1:届出書を準備する
「相続時精算課税選択届出書」を用意します。
ステップ2:添付書類を準備する
受贈者の氏名・生年月日や、贈与者との親子・祖父母と孫などの関係を確認できる戸籍謄本などを準備します。
ステップ3:期限内に税務署へ提出する
最初に贈与を受けた年の翌年2月1日から3月15日までに、受贈者の住所地を管轄する税務署へ提出します。贈与税の申告が必要な場合は、申告書と一緒に提出します。
詳しくは、国税庁のタックスアンサー No.4103「相続時精算課税の選択」をご確認ください。
相続時精算課税制度に関するよくある質問
父と母の両方から贈与を受ける場合、制度は別々に選べますか?
制度は受贈者(財産を受け取る人)と贈与者(財産を渡す人)の組み合わせごとに選択できます。そのため、父からの贈与には相続時精算課税制度を選び、母からの贈与には暦年課税を適用することも可能です。
相続時精算課税で贈与を受けた人が相続放棄をするとどうなりますか?
相続時精算課税制度で贈与を受けた場合、相続放棄をしても、原則として贈与財産は相続税の計算に加算されます。相続人でなくなっても、贈与時の財産に対する相続税の扱いは変わらない点に注意が必要です。
相続税の納税資金が足りない場合はどうすればよいですか?
相続税の納税資金が足りない場合は、一定の要件を満たせば、納税を分割できる「延納」を利用できます。また、相続した不動産などの財産を売却して資金を確保する方法や、金融機関から借り入れる方法もあります。不動産を所有している場合は、担保にして資金を借りる選択肢も検討できます。詳しくは、相続税の納税資金を準備する方法に関するコラムをご覧ください。
まとめ
相続時精算課税制度は、年間110万円の基礎控除や累計2,500万円の特別控除を利用できる一方、暦年課税に戻せないことや、小規模宅地等の特例が使えないことなどのデメリットがあります。また、贈与した財産は原則として相続税の計算に加算されるため、必ずしも節税につながるとは限りません。制度を利用する際は、贈与する財産や将来の相続税への影響を踏まえて判断することが大切です。どの方法が適しているか迷う場合は、税理士などの専門家に相談しましょう。