

債務超過とは何?その解消方法や倒産するのかについて解説
| 経営や会計に携わっていない方でも、債務超過(さいむちょうか)という言葉を聞いたことがあるかと思います。 「会社の経営が危ない」という良くないイメージは湧くと思いますが、詳しく理解していなかったり、赤字と同義と思っていたりする方も多いのではないでしょうか。 今回は債務超過の意味や状況、解消方法等を図も交えて説明していきます。 |
|---|
債務超過とは?
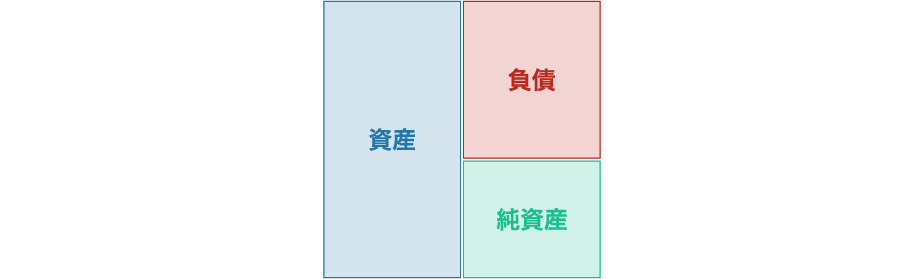
債務超過とは、B/S(貸借対照表)上の「資産」から「負債」を差し引いた「純資産」がマイナスになっている状態をいいます。債務超過でも手元資金が潤沢で日々の支払いができていれば、すぐに倒産することはありません。ただし、銀行融資を受けにくくなる、取引先から信用を失う可能性がある、上場企業は上場廃止リスクが生じるなど注意が必要です。
一方、資金ショートとは、手元資金が不足して支払いができない状態(キャッシュフローの不足)を言い、黒字決算であっても運転資金が無い場合は事業継続が困難になるため危険な状況です。
「資産」
B/S(貸借対照表)における資産とは、会社が保有する将来の収益や現金の獲得につながる経済的価値のあるものを指し、大きくは流動資産と固定資産に分類されます。流動資産(現金、預金、売掛金、棚卸資産など)と固定資産(土地、建物、機械、車両、パソコンなど)の違いは、「1年以内に現金化・消費・回収されるか」が基本的な判断基準です。
この資産より負債の方が多い状態を債務超過といいます。
また、資産が多くても流動資産の割合が少なく固定資産の割合が多いというような場合に、キャッシュフローが不足し、資金ショートを起こす可能性が生じます。
「負債」
B/Sにおける負債とは、簡単に言えば、将来支払わなければならないお金や返済・履行の義務を表します。大きくは流動負債と固定負債に分類されます。流動負債は1年以内に支払いや返済期限が到来するもの(買掛金、支払手形、短期借入金、未払金、未払費用など)を言い、固定負債は1年を超えて支払いや返済を行うもの(社債、長期借入金、退職給付引当金など)をいいます。この負債が資産より多い状態を債務超過といいます。
「純資産」
B/Sにおける純資産とは、資産から負債を差し引いた残余の持分をいいます。企業の資産のうち、資本金、資本剰余金、利益剰余金など返済義務のない部分であり、株主などの所有者に帰属する持分です。
・資本金…株主が会社に払い込んだ資金のうち、会社法に基づき資本金として計上した額
・資本剰余金…株主から受け入れた資金のうち、資本金に組み入れなかった部分や、資本取引によって生じた剰余金
・利益剰余金…会社が営業活動などで得た利益の累積額から、配当などを差し引いた残額
純資産は、純資産=資産-負債で表され、純資産がマイナスの状態を債務超過といいます。
債務超過の財務状況と即倒産ではない理由
B/S上で債務超過となっている場合、企業の財務状態(ストック)が悪化していることを示しますが、直ちに倒産することを意味するものではありません。企業が事業を継続できるかどうかは、日々の支払いに必要な現金を確保できるか(資金繰り)に大きく左右されます。例えば、給与、仕入先への支払い、借入金の返済、家賃や税金等を期限通り支払えるだけの現金があれば、債務超過であっても事業を継続できる可能性があります。
財務状況が現金や預金などの流動資産が豊富で、負債の内容も流動負債が少なく長期借入金などの固定負債が多いような場合は、当面の支払いに対応ができるため倒産には至らずに済む可能性があります。つまり、企業経営では資金繰りが極めて重要であり、債務超過であっても資金繰りができていれば、倒産を回避しつつ事業を継続することが可能です。
以下で、詳細に解説します。
債務超過=倒産ではない
債務超過とは、貸借対照表上で資産より負債が多い状態を指しますが、必ずしも即倒産を意味するわけではありません。なぜなら、倒産とは「資金繰りが行き詰まり、支払不能になること」であり、純資産がマイナスでも当面の支払いに耐えられる状況は存在するからです。
例えば、1億円の資産に対し1.2億円の負債があっても、そのうち0.7億円が5年後返済の固定負債で、手元に0.5億円の流動資産(現金や売掛金)があれば、短期的な支払いには対応可能です。また、黒字経営が続けば返済能力も徐々に改善します。
つまり債務超過は将来の経営リスクを示す指標ですが、直ちに倒産するかどうかは、固定負債の返済期限や流動資産の厚み、資金繰り状況によって大きく左右されます。
債務超過と赤字、資金ショートとの違い
赤字は収益よりも費用が多い状態
赤字とは、ある一定期間内において、収入よりも支出が多くなった状態を意味します。
「赤字になってしまった」という話を聞くと、マイナスなイメージを持つ方が多いと思いますが、赤字になる理由もさまざまであり、必ずしもネガティブな要素ばかりではありません。
一例を出しますと、毎年平均して1,000万円の売上、900万円の経費、100万円の黒字を計上する企業があったとします。その企業がある年に500万円の設備投資を行った場合、その期は1,000万円の売上に対し、経費が1,400万円、一時的に400万円の赤字を計上することになります。しかし設備投資の結果、商品生産能力が上がり、翌年以降は1,200万円の売上、1,000万円の経費となり、200万円の黒字を上げられるようになりました。
この場合、400万円の赤字に陥ったとしても2年で取り返せる計算になり、一時的に赤字を計上したとしても長期的に見れば成功と言えるでしょう。
繰り返しになりますが、あくまでも赤字はとある特定の期間を区切り、その期間内での収支を計算したものとなります。
黒字倒産
先述の通り、赤字=ネガティブではないことも多々あります。その反対に黒字でも倒産する企業は多くあります。
東京商工リサーチが調査した2023年「倒産企業の財務データ分析」によると、決算最新期が黒字で倒産している企業は約4割という統計が出ています。
その為、決算が黒字だからといって安心するのではなく、しっかりと状況を把握し内容を分析することが大事です。
黒字倒産には、現金が不足しているケースが多く見受けられます。
黒字なのに現金不足するとはどういうことでしょうか?
資産にはさまざまあります。現金以外にも、不動産や売掛金、手形といったすぐに現金化するのが難しいものも多くあります。すぐに現金化ができずに、借入金の返済が滞り、事業継続が困難になり、黒字倒産に至ります。
参考:東京商工リサーチ 2023年「倒産企業の財務データ分析」調査
資金ショート
「債務超過」や「赤字」などと混同されやすい言葉ですが、最も危険な状態にあるのが「資金ショート」です。
資金ショートとは手元にある現金等が不足しており、目の前に迫っている借入金の返済や、人件費・家賃の支払い、税金の支払いなどの見込みが立たない状態のことを指します。債務不履行に至る可能性が高く、緊急度合が高いことから、債務超過や赤字などと比べて倒産に近い状態と言えます。
先述の黒字倒産も、この「売上があっても入金まで時間がかかり、手元の現金が不足する」資金ショートが原因で起こるケースが最も多いと言われています。
【比較表】債務超過・赤字・資金ショートの違いを整理
| 債務超過 | 赤字 | 資金ショート | |
| 定義 | 負債が資産を上回り、純資産がマイナスの状態 | 一定期間の収益より費用が多く、損失が生じた状態 | 支払期限までに必要な現金が不足し、支払いができない状態 |
| 判断基準 | 貸借対照表(B/S)で「資産<負債」 | 損益計算書(P/L)で当期純利益などがマイナス | 資金繰り表・預金残高・キャッシュフローで支払不能 |
| 緊急度 | 中 | 低め | 高め |
| 対応策 | 増資、利益の積み上げ、債務圧縮、資産売却 | 売上拡大、コスト削減、利益率改善 | 資金調達、支払条件変更、売掛金回収促進、資金繰り改善 |
債務超過になる原因とは?
債務超過とは、負債が資産を上回る状態のことをいいます。
では一体どんな時に債務超過に陥るのでしょうか?
ここからは債務超過に陥る状況について解説していきます。
①赤字の常態化
企業の収益よりも費用が長期間上回り、毎期の決算で損失が続くことを指します。一時的な赤字であれば資本や内部留保で吸収できますが、慢性的に赤字が続くと自己資本が減少し、やがて純資産がマイナスに転じて債務超過に陥る危険があります。
例えば、売上高利益率が3期連続で▲3%を下回る、または自己資本比率が20%を割り込み10%以下に低下すると、資本で損失を吸収できず債務超過に近づく危険信号とされます。
②資産の評価損
不動産や有価証券などの保有資産の価値が市場下落により目減りし、帳簿上の純資産を直接押し下げることです。例えばバブル崩壊後に不動産価格は急落し、多くの企業が担保価値低下で巨額の評価損を計上しました。またリーマンショック時には株式市場が暴落し、保有株式の含み益が一転して含み損となり、自己資本の減少を招きました。こうした評価損は資金収支に直結しないものの、財務健全性を著しく損なう要因となります。
③特別損失
特別損失は通常の営業活動外で発生する一時的損失ですが、その規模が大きいと一気に純資産を圧迫し債務超過を招くことがあります。例えば、東日本大震災では多くの企業が工場損壊や設備流失による災害損失を特別損失として計上しました。また、大手電機メーカーが海外訴訟で多額の賠償金を支払った例や、不採算事業の撤退に伴う大規模リストラ費用の計上により一年度で巨額赤字となり、結果として債務超過に陥った事例もあります。
④投資による負債の増加
設備投資や事業拡大のための借入は、成長に必要な資金を確保できる一方、収益が計画通りに上がらなければ返済負担が重くのしかかり、資産より負債が膨らんで債務超過に陥るリスクがあります。成功と失敗を分ける要因は、需要予測の精度や投資回収期間の妥当性、借入金利や返済条件の適正さにあります。市場動向を踏まえた慎重な計画と、余裕のある資金繰りの管理が、成長戦略を実らせるか債務超過へ傾けるかの分岐点となります。
債務超過のデメリット
銀行や取引先の信用がなくなる
負債が資産を上回っている財務状況は誰が見ても印象は良くありません。その為、債務超過が長引くと銀行や取引先から信用を失います。取引先からは取引を打ち切られたり、銀行からは融資が受けられなくなったりする可能性もあります。
誰だって借金が沢山ある人にお金は貸したくはないはずです。「代金を支払ってくれないかもしれない」「利息を払ってくれないかもしれない」といった印象を持たれかねません。
上場廃止
JPX日本取引所グループによると上場維持基準に「純資産の額が正であること」とあります。そして上場廃止基準に「上場維持基準に適合しない状態が1年を超す場合」とある為、債務超過の場合、上場廃止の可能性があります。これらはプライム市場、スタンダード市場、グロース市場でも違いはありません。上場廃止になると、先述同様、信用力の低下につながります。
JPX日本取引所グループ
上場維持基準:https://www.jpx.co.jp/equities/listing/continue/details/05.html
上場廃止基準:https://www.jpx.co.jp/equities/listing/delisting/outline/01.html
倒産のリスクが高くなる
先述の2つのデメリットを合わせると、売上が伸びず、融資も受けられず、現在の借入金の一括返済が求められる可能性もあります。また上場廃止による株価の低下により、資金繰りが悪化し、最後は倒産に至る可能性が高くなります。
貸借対照表で債務超過を判断する
債務超過の判断基準となる決算書の見方
最初にお見せした図を改めて見てみましょう。
資産=負債+純資産となり、左右がバランスしている状態が正常な状態であると説明しましたが、資産として計上している項目が、本当に資産と言えるものかどうかは改めて確認する必要があります。
その上で、負債が資産を上回っていないかをチェックすることで、実質的な債務超過に陥っているかどうかを確認することができます。
定期的な財務チェックで債務超過の兆候を早期発見
月次で「資産-負債=純資産」を計算することで、会社の財務状況を継続的に把握できます。純資産が減少している場合、赤字の累積などによって会社の財務基盤が弱くなっている可能性があります。
前月や前年同月と比較し、減少傾向が続いていないか確認することが重要です。早期に異変を把握できれば、資金調達やコスト削減、資産売却などの対策を検討できます。
また、流動比率や当座比率、自己資本比率などの財務指標を毎月算出し、前月・前年同月・目標値と比較することで、資金繰りや財務体質の変化をより把握しやすくなります。ここでは、主な3つの財務指標を具体例とともに紹介します。
①流動比率
短期的な支払能力を見る指標です。一般に100%を下回ると、1年以内に支払う負債に対して流動資産が不足している状態を示します。
計算式:流動比率 = 流動資産 ÷ 流動負債 × 100
具体例:流動資産が3,000万円、流動負債が2,000万円の場合、
3,000万円 ÷ 2,000万円 × 100 = 150%
②当座比率
在庫など、すぐに現金化できるとは限らない資産を除き、短期的な支払能力を確認します。
計算式:当座比率 = 当座資産 ÷ 流動負債 × 100
(当座資産は一般的に、現金・預金、受取手形、売掛金などを指します。)
具体例:現金・預金1,000万円、売掛金1,000万円、流動負債2,000万円の場合、
(1,000万円+1,000万円) ÷ 2,000万円 × 100 = 100%
流動比率が高くても、在庫の割合が大きい場合には当座比率が低くなることがあります。
③自己資本比率
会社の資産をどの程度自己資本でまかなっているかを見る指標です。
計算式:自己資本比率 = 自己資本 ÷ 総資産 × 100
具体例:自己資本2,000万円、総資産5,000万円の場合、
2,000万円 ÷ 5,000万円 × 100 = 40%
一般に、自己資本比率が高いほど借入金などへの依存度が低く、財務の安定性が高いと考えられます。
実態貸借対照表で正確な財務状況を把握する
例えば、資産の中には売掛金(未収入金)という項目がありますが、長年回収できない売掛金を、当時の金額のまま計上している場合には、資産として計上できるか否か疑問が残ります。
また、保有している在庫品も資産となりますが、売れる見込みの低い在庫の場合、現金へ代えることが出来ない為、本来なら資産として見るのは難しいでしょう。
土地などの固定資産も、取得当時の金額をそのまま計上している場合、現在の時価で考えると評価が乖離しているというケースも見受けられます。もちろん、土地や有価証券などが購入時よりも大きく値上がりしている場合には、その分資産の部の厚みを増すことができます。
このように表面的な数字だけではなく、実態に即した修正を行い、改めて債務超過の状態となっていないかどうか確認するようにしましょう。
実態貸借対照表の作成手順と修正項目
「実態貸借対照表」は、通常の決算書上の貸借対照表を、企業の実質的な財政状態が分かるように資産・負債を時価や回収可能性などを考慮して修正したものです。
<作成手順>
1.最新の決算書・試算表を使用し、基準となる貸借対照表を用意
総勘定元帳や固定資産台帳などで残高を確認
2.資産・負債を項目別に精査する
簿価のままでは実態を表さない項目を洗い出す(売掛金、貸付金、未収入金など)
回収可能性、換金価値、時価、将来負担などを検討
3.修正項目の洗い出し
・資産の部の修正項目
売掛金、貸付金、未収入金…回収不能なものを除く
棚卸資産…不良在庫、架空在庫を除く
土地・建物…時価評価、減価償却を適用した評価に直す
仮払金、繰延資産…資産性がないものは除く
投資有価証券…時価に直す
・負債の部の修正項目
役員借入金…純資産へ振り替え
賞与引当金、退職給付引当金…積立不足額を負債に計上
簿外債務の負債への計上…債務保証、訴訟案件など
4.修正額を算定する
「帳簿価額 → 実態価額」の差額を計算
修正額の根拠資料を残す
資産の部の修正:回収不能資産と時価評価
<回収不能資産の除外例>
・売掛金…回収不能・回収困難な売掛金が200万円ある場合
帳簿価額1,000万円-回収不能・困難200万円 ⇒ 実態価額 800万円
・棚卸資産…架空在庫(商品として存在しないもの)、不良在庫(通常価格では売れないもの、廃棄するもの)がある場合
帳簿価額600万円-架空在庫・不良在庫150万円 ⇒ 実態価額450万円
・仮払金…支払先、支払目的が明確で回収が可能あれば資産で残すが、これらが不明で回収可能性が低い場合は除外を検討する
帳簿価額500万円-回収不能額200万円 ⇒ 実態価額300万円
<土地・建物・有価証券の時価評価>
土地・建物・有価証券は「帳簿価額」と「実際の価値」に差が生じやすい資産なので、時価評価が重要です。ただし、実態貸借対照表での評価は、単純に「時価に全部置き換える」というより、どの程度の金額を実質的に回収できるかという観点で判断します。
・具体例 土地 帳簿価額5,000万円
実態価格7,000万円と判断した場合、資産+2,000万円
建物 帳簿価額8,000万円
実態価額3,000万円と判断した場合、資産-5,000万円
⇒土地・建物セットで考えた場合、帳簿価額13,000万円に対し、実態価額が10,000万円で、不動産全体で3,000万円の評価減になる。
・具体例 有価証券
上場株式 帳簿価額2,000万円
現在時価1,200万円の場合、800万円の評価減の反映を検討
※未上場株式は、土地や上場株式のように簡単に「市場価格」が分からないため、帳簿価額より低く判断される場合があります。
重要なのは、帳簿上は黒字・純資産プラスでも、実態では債務超過になっている可能性があることです。上記の例では、貸借対照表上3,000万円の純資産プラスだったとしても、土地・建物・有価証券の評価を見直した結果、実態は800万円の債務超過状態です。
負債の部の修正:実質的な純資産への振替
「実態貸借対照表」において、役員借入金・役員未払金を負債から純資産へ振り替える理由は、形式上は負債であっても、実質的には会社の資本に近い性格を持つ場合があるためです。
・役員借入金・・・役員が会社の資金繰りを支えるために長期間資金を提供し、返済期限が実質的に定められていない場合などがあります。その場合、役員借入金は近い将来に会社から流出するよりも、会社を支えるために継続的に投入されている資金と考えることができるため、実質的には自己資本に近い資金として純資産に加算することがあります。
・役員未払金・・・基本的な考え方は同じで、役員が会社の資金繰りが改善するまで支払いを受けなくてもよいという姿勢であれば、近い将来に必ず支払わなければならない通常の負債とは性質が異なると考えられ、実質的な自己資本として評価することがあります。
また、退職給付引当金の積立不足、保証債務の修正方法は、基本的に「帳簿上の負債だけでなく、実質的に会社が負担する可能性のある金額を反映する」という考え方です。
・退職給付引当金の積立不足・・・会社が将来支払うべき退職金等の金額に対して、貸借対照表に計上されている引当金が不足している場合、その不足額を実質的な負債として追加計上します。例えば、将来の退職給付債務1,000万円、退職給付積立金600万円、帳簿上の退職給付引当金200万円の場合、実質的な積立金が200万円不足しています。実態貸借対照表上はこれを負債に加算します。
・保証債務・・・会社が他社や役員などの借入金について保証人になっている場合、保証しているだけなら会社自身の借入金ではないため、通常の貸借対照表では負債として計上されないことがあります。しかし、保証先が返済できなくなれば、会社が代わりに返済することになります。そのため、実態貸借対照表では、保証先の財務状況や返済可能性を考慮して、会社が実際に負担する可能性が高い保証額を実質負債として評価します。例えば、会社がA社の借入金 1,000万円を保証している場合、A社に返済能力がなく、会社が保証履行する可能性が高い場合は、保証債務1,000万円を実質的な負債として加算することを検討します。
経営に強い税理士や経営コンサルに相談
債務超過の解消を目指す場合、問題が深刻化してからではなく、早い段階で専門家に相談することが重要です。債務超過は単に「借入金が多い」という問題ではなく、収益力、資金繰り、資産の実態、金融機関との関係などを総合的に検討する必要があるため、経営に強い税理士や経営コンサルタントといった専門家へ相談すると良いでしょう。相談すべきタイミングは債務超過になってからではなく、債務超過になる可能性が見えてきた段階で、資金が尽きる前に相談することが最も重要です。具体的には次のような点を相談すると良いでしょう。①実態の財務の把握、②債務超過の原因分析、③収益改善策、④資本面での対策、⑤金融機関への対応
債務超過の解消方法は?
経営状態を見直し、利益を出しやすい状態にする
債務超過解消のためには、自社の経営状態を見直し、無駄を省いて利益を出しやすい状態にすることが重要です。具体的な改善策としては、「本業の収益力を高める」「固定費を適正化する」「不要な資産を現金化する」という3つの方向から取り組むことが重要です。
・売上原価の削減・・・仕入先の見直し、相見積りの徹底、仕入条件の改善、在庫の適正化、外注費の見直しなど
・人件費の適正化・・・人員配置の見直し、残業時間の削減、採用・退職の適正化、役員報酬の見直し、人件費以外の福利厚生費等も点検
・遊休資産・不要資産の売却・・・遊休不動産の売却、不要な車両・設備の売却、不要な有価証券等の整理、資産の保有コストを確認など
不採算事業の整理・撤退の判断基準
不採算事業の整理・撤退は、単に「赤字だからやめる」という判断ではなく、将来その事業が会社の資金・利益に貢献できるかを基準に判断することが重要です。
事業部門・店舗・商品ごとに収益性を分析し、赤字が続く事業について、改善・縮小・撤退を検討する。例えば3期連続赤字の場合に「経営改善計画を策定し、1年間経営改善策を実施しても黒字化の見込みがない場合は縮小または撤退を検討する」などの基準を明確にしておく。債務超過企業の場合は、赤字事業を放置すること自体が財務改善を妨げるため、より厳格な基準を設ける必要があります。経営改善計画を実施しても黒字化の見込みが立たず、本業・他事業との相乗効果が無ければ撤退することも必要な判断となります。
具体例)A社 「本業」「飲食事業」「物販売事業」の3事業
| 本業 | 飲食事業 | 物販事業 | |
| 売上高 | 8,000万円 | 2,000万円 | 1,000万円 |
| 売上原価 | 4,000万円 | 1,200万円 | 700万円 |
| 粗利益 | 4,000万円 | 800万円 | 300万円 |
| 人件費 | 1,800万円 | 700万円 | 350万円 |
| その他経費 | 1,000万円 | 300万円 | 200万円 |
| 営業利益 | 1,200万円 | ▲200万円 | ▲250万円 |
この場合、会社全体では利益が出ていても、飲食事業と物販事業が本業の利益を食いつぶしている現状が分かります。この飲食事業や物販事業が3期連続して営業赤字となり、改善策を実施しても翌期以降の黒字化が見込めない場合は、縮小または撤退を具体的に検討するということになります。
コスト削減の具体的な取り組み
固定費と変動費を分けて見直すことが重要です。固定費は「売上が減っても発生する費用」、変動費は「売上や生産量に応じて増減する費用」です。
・固定費の見直し・・・固定費は、削減できれば継続的に利益を改善できる点がメリット。家賃、リース料、通信費、広告宣伝費、保険料などを一つずつ点検する。契約内容や利用状況を確認し、不要な契約を解約する。
・変動費の削減・・・変動費は売上や生産量に応じて増えるため、売上に対する変動費率を下げることが重要。仕入先の変更・見直し、在庫管理の徹底、廃棄ロスの削減(特に食品・製造業)を行う。
増資
今の債務以上に資産を増やす方法として、増資が挙げられます。
増資をするためには、
・新しい株を発行し、投資家に買ってもらう
・経営者個人が出資をする
・経営者や役員からの借入金(負債)を資本金(資産)に変える
などがあります。しかし、株式の割合が変わり、経営者が今まで通り経営ができなくなる可能性も有り得るので慎重さが必要です。また、債務超過が解消されても負債自体は変わりませんので一時的な凌ぎであり、根本的な解決案ではありません。
M&A
M&A(エムアンドエー)とは「Mergers(合併) and Acquisitions(買収)」の略です。 文字通り企業の合併・買収のことです。
債務超過の会社を買収する企業があるのか?と疑問に持つ方もいると思いますが、専門的な技術や知識、優秀な人材の確保、別業種との新たな試みによる相乗効果を期待する企業にとっては買収の可能性も大いにあります。 反対に買収したことによって、銀行の信用度や印象が変わる可能性もあるので、注意は必要です。
売掛債権の回収(ファクタリング)
ファクタリングと呼ばれる手法もあります。ファクタリングとは、他人が持っている売掛債権を買取り、その債権回収を行う金融サービスのことです。先述、回収が難しい売掛金の話をしました。このような売掛金の他、3ヶ月先に入金がある売掛金を今すぐに現金化したい場合に用います。もちろん売掛の100%で買い取られることはなく、売掛の状態によって買取る価格が違うため、注意が必要です。
民事再生や会社更生
先述のような解決法を行っても経営改善が難しい場合、最後の手段として用いられるのが民事再生や会社更生です。簡単に言うと、裁判所に申し出て、プラスの財産を処分、残ったマイナスの財産の返済計画、事業の見直しを行うことです。会社を存続させるための最終手段であり、存続をさせない場合は破産となります。
DES(デット・エクイティ・スワップ)
DES(デット・エクイティ・スワップ)は、債務を株式に転換することで債務超過を解消する手法です。債務者は借入返済負担が軽減され、自己資金比率が改善する一方、既存株主の持株比率低下がデメリットとなります。債権者側は不良債権の圧縮や将来の株価上昇によるリターンが期待できる反面、資金回収が不確実になるリスクがあります。実例としては、日本航空(JAL)が2010年の再建時に金融機関債務を株式化し、財務基盤を立て直したケースが成功例とされています。
債務免除
債務免除とは、債権者が返済請求権を放棄することで債務者の負担を軽減する措置ですが、債権者側の損失が確定するため実行は難易度が高い手法です。免除された債務は「債務免除益」とし債務者の利益計上が必要で、通常は課税対象となります。ただし、欠損金との相殺や再建計画下での特例適用により税負担を軽減できる場合があります。実現性を高めるには、返済不能の客観的根拠提示、再建計画の具体性、将来の利益共有を示し、債権者の理解を得ることが重要です。
よくある質問
債務超過でも会社がつぶれないのはなぜ?
債務超過でも直ちに潰れないのは、固定負債に返済猶予があり、流動資産で短期債務を賄える場合や、金融機関が将来回復を見込んで融資を継続したり、実質的な信用関係を維持したりすることも救命要因になります。
中小企業庁のデータでは、2007年度に自己資本比率が▲20%以上0%未満(軽度債務超過)だった企業のうち、約32%が後年資産超過(債務超過から回復)したという実績があります。
債務超過なのに黒字になるのはなぜ?
債務超過とはストックの概念で、資産より負債が多い状態を指します。一方、黒字はフローで、一定期間の収支の結果を表します。例えば、資産1億円・負債1.2億円で純資産▲0.2億円の債務超過でも、当期売上0.5億円・費用0.4億円なら利益0.1億円を計上し黒字となります。つまり、累積の債務超過は残るものの、事業活動で一時的に黒字を出すことは可能です。
個人でも債務超過になることはありますか?
個人(個人事業主)でも実質的に「債務超過」になることはあります。
考え方は、個人が所有する資産の時価合計よりも、借入金などの負債の合計額が大きい状態を指します。
資産(現・預金、不動産、有価証券等) < 負債(住宅ローン、カードローン等)
個人が債務超過になっていても、収入から毎月の返済を継続できているのであれば、直ちに破産しなければならないということではありません。ただし、毎月の返済ができず、資産を処分しても負債を返済できないという状態になると、自己破産をしなければならなくなる可能性があります。
まとめ
債務超過についてご説明しましたが、いかがでしたでしょうか。 債務超過と一言で言っても、赤字の恒常化による純資産の減少や、設備投資に売り上げが追い付いていないケースなど、さまざまな原因で起こり得るものだと、ご理解いただけたかと思います。
もちろん債務超過にならないことが一番ですが、仮になったとしてもすぐに危険な状態になることはありません。債務超過の原因を探り、課題となる部分や無駄になっている部分の見直しを行い、経営を効率化させることで債務超過を解消できるケースも多くあります。
今回のコラムをご覧いただき、理解を深めていただければ幸いです。